هزینه جذب نیرو فقط هزینه انتشار آگهی نیست، در این زمینه باید هزینه مستقیم، زمان تیم، ابزارها، ارزیابی و هزینه استخدام ناموفق را در محاسبه وارد کرد. مدیریت منابع انسانی بدون تحلیل دقیق حسابداری و جریان نقدی نمیتواند در بهینهسازی فرایندها موفق باشد. هر بار که پستی خالی میماند یا آگهی جدیدی منتشر میشود، چرخدندههای مالی سازمان به حرکت درمیآیند.
از دست رفتن تمرکز مدیران خطی، مصرف ظرفیت تیم منابع انسانی و کاهش بهرهوری عملیاتی، همگی اثرات مستقیم مالی بر جای میگذارند. درنتیجه، ردیابی جزءبهجزء مخارج فرایند گزینش و درک درست مقیاسهای ورودی و خروجی سرمایه، تصمیمی حسابشده برای حفظ حاشیه سود بنگاه اقتصادی است. سازمانها باید بدانند در ازای هر ریال خروجی از حساب جاری، چه سطح از بازدهی و ارزش افزوده شغلی خلق میشود تا بتوان برنامهریزی نیروی کار را پایدار نگه داشت.
هزینه جذب نیرو چیست؟
سرمایهگذاری مالی و عملیاتی سازمان برای شناسایی، ارزیابی، گزینش و نهاییسازی قرارداد کاری یک فرد در جایگاه شغلی خالی را هزینه جذب نیرو مینامند. این شاخص در برگیرنده تمام جریانهای مالی مستقیم و مخارج غیرمستقیم ناشی از تخصیص زمان کاری پرسنل است. با سنجش دقیق این متغیر، میزان کارآمدی کانالهای ورودی کارجو شفاف میشود.
تفاوت Cost per Hire با هزینه کل استخدام
- شاخص Cost per Hire: براساس استاندارد جهانی SHRM/ANSI، این سنجه میانگین مخارج صرفشده بهازای هر یک نفر ورودی موفق به سازمان را معین میسازد و حاصل تقسیم هزینههای تعریفشده بر تعداد ورودیهای نهایی است.
- هزینه کل استخدام: این مفهوم، سرجمع مخارج ناخالص تمام فرایندهای استخدامی سازمان در طول یک دوره مالی معین (مانند یک سال یا یک فصل مالی) را پوشش میدهد و ابعاد وسیعتری نسبت به یک استخدام واحد دارد.
- کاربرد عملیاتی در ارزیابی: تحلیلگران با مقایسه تغییرات این دو مفهوم متوجه میشوند که افزایش هزینه استخدام ناشی از تورم عمومی کانالهای استخدامی است یا به علت بزرگتر شدن ابعاد و تعداد ردیفهای شغلی سازمان رخ داده است.
اجزای هزینه جذب و استخدام نیروی انسانی
برای دستیابی به شفافیت بودجهای در بخش سرمایههای انسانی، دستهبندی اجزای هزینه و ارزیابی عینی آنها الزامی است:
- مخارج برونسازمانی شامل هزینه آگهی استخدام در وبسایتهای کاریابی، حضور در نمایشگاههای کار، تعرفه آزمونهای روانشناختی معتبر و مبالغ پرداختی به شرکتهای ارائهدهنده خدمات جذب و استخدام نیروی انسانی.
- مخارج درونسازمانی مشتمل بر ارزش ریالی زمان مصاحبهکنندگان تخصصی، حقوق پایه کارشناسان جذب، پاداش معرفی همکار و استهلاک تجهیزات اختصاصیافته اداری.
- هزینههای آموزش مقدماتی و جامعهپذیری سازمانی شامل زمان صرفشده توسط سرپرستان واحد برای انتقال دانش فنی و آمادهسازی فضای فیزیکی و ابزارهای کاری فرد تازه وارد.
- افت بهرهوری ناشی از طولانی شدن زمان جذب نیرو، کاهش سود عملیاتی واحد در زمان بلاتصدی بودن جایگاه و پرداخت اضافهکاری به سایر پرسنل برای جبران کار ناتمام.
فرمول محاسبه هزینه جذب نیرو
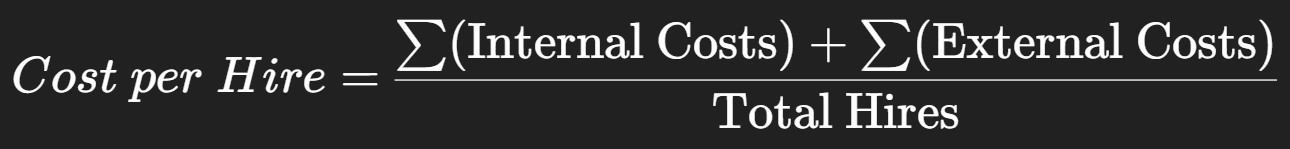
برای سنجش استاندارد، تفکیک دقیق فاکتورهای داخلی و خارجی ضرورت دارد. فرمول استاندارد انجمن مدیریت منابع انسانی آمریکاSHRM) ) بهصورت زیر تدوین شده است:
در این رابطه ریاضی، پارامتر Internal Costs معرف تمامی منابع مصرفشده در درون ساختار اداری، از قبیل معادل ساعتی زمان مدیران در مصاحبهها و زیرساختها است. متغیر
External Costs نشاندهنده فاکتورهای قطعی پرداختی به اشخاص ثالث، مراجع آزمون و مراکز آگهیدهنده است.
درنهایت مخرج کسر، تعداد کل پذیرفتهشدگان موفق نهایی در بازه زمانی گزارش را نشان میدهد. با اجرای دورهای این فرمول، سازمان متوجه میشود که میزان واقعی هزینه جذب نیرو چقدر است و چه روندی را طی میکند.
هزینه جذب داخلی چگونه محاسبه میشود؟
محاسبه مصارف مالی در روش جذب درونسازمانی، مستلزم تبدیل زمان کاری و مخارج ساختاری به ارقام پولی معین است:
- محاسبه حقوق و دستمزد تخصیصیافته به کارشناسان تیم کارگزینی به نسبت درصدی از ساعات کاری ماهانه که اختصاصاً صرف غربالگری رزومهها و هماهنگی تماسها میشود.
- محاسبه نرخ ساعتی مدیران واحدهای تخصصی و ضرب آن در مجموع ساعات اختصاصیافته به جلسات ارزیابی شایستگی و مصاحبههای فنی در سراسر مراحل جذب و استخدام.
- اعمال بهای نرمافزارهای پردازش داده، سیستمهای آزمون فنی، تعرفه خطوط مخابراتی سازمانی و سهم پرسنل جدید از بستههای خوشآمدگویی ابتدای خدمت.
- سنجش هزینههای ناشی از فرصتهای ازدسترفته در بخشهای ستادی، زمانی که تمرکز سرپرستان به جای فعالیتهای کلیدی واحد، صرف پیگیری مراحل جذب و استخدام میشود.
هزینه برونسپاری جذب و استخدام
سپردن فرایند گزینش به بازیگران بیرونی بازار کار، ساختار فاکتورها را دگرگون ساخته و ابعاد پرداختی شفافتری پدید میآورد:
- کارمزد مستقیم آژانسهای تخصصی هدشانتینگ که بر اساس عرف صنعتی، درصدی مشخص (معمولا بین ۱۵ تا ۲۵ درصد) از بسته حقوق سالانه ناخالص فرد پذیرفتهشده تعیین میشود.
- مبالغ اولیه پیشپرداخت در جستوجوهای کلیدی برای پستهای ارشد و تخصصی که فارغ از موفقیت قطعی قرارداد، به عنوان هزینه عملیاتی تیم جستوجو دریافت میشود.
- مبالغ انتشار محتوا و توزیع آگهی در بسترهای انحصاری کاریابی که در قالب فاکتورهای رسمی شخص ثالث به سازمان مشتری تحمیل میشود.
- مخارج جانبی نظیر تضمین تمدید ضمانت قرارداد در موارد بازگشت کارجو، که در تحلیلهای مقایسهای مربوط به برون سپاری استخدام مستقیماً به محاسبات افزوده میشود.
مقایسه جذب داخلی و برونسپاری
انتخاب رویکرد صحیح بدون ارزیابی مقایسهای نقاط قوت و ضعف ساختاری ناممکن است؛ جدول زیر ابعاد تعیینکننده را تصویر میکند:
| معیار ارزیابی | مدل جذب داخلی | مدل برونسپاری | مدل ترکیبی |
| هزینه مستقیم نقدی | پایین (محدود به ابزارها و حقوق ماهانه جاری) | بالا (پرداخت کارمزد قطعی درصدی به مجری بیرونی) | متوسط (تفکیک بر مبنای پیچیدگی نقش) |
| هزینههای پنهان سازمانی | بالا (اتلاف زمان مدیران در مصاحبههای اولیه نامناسب) | بسیار پایین (دریافت لیست پالایششده افراد منتخب) | بهینهشده با فیلتراسیون دقیق |
| سرعت نهاییسازی گزینش | وابسته به ترافیک کاری تیم کارگزینی داخلی | بالا به واسطه بانک رزومههای آماده مشاوران | متناسب با توافقنامه سطح خدمات (SLA) |
| ریسک استخدام ناموفق | بالاست در صورت نبود ساختارهای ارزیابی نوین | پایینتر با تعهد ضمانت جایگزینی رایگان کارجو | تحت کنترل مداوم واحد داخلی |
| تطابق با فرهنگ سازمانی | حداکثری به علت شناخت عمیق تیم منابع انسانی | نیازمند توجیه دقیق آژانس کارگزاری بیرونی | متوازن با نظارت چندوجهی |
استفاده از جدول فوق به تیم رهبری امکان میدهد تا پیشبینی کند که اعمال استراتژی برون سپاری استخدام در چه شاخصهایی باعث صرفهجویی پنهان مالی و زمانی خواهد شد.
چگونه هزینه جذب نیرو را کاهش دهیم؟
بهینهسازی مخارج فرایند بدون افت سطح کیفی افراد برگزیده، از طریق اصلاح روندهای اجرایی محقق میشود:
- تدوین دقیق دستورالعمل جذب و استخدام بهمنظور پرهیز از آزمون و خطاهای مستمر اداری و هماهنگسازی معیارهای غربالگری در بدو بررسی اسناد شغلی کارجویان.
- توسعه برند کارفرمایی سازمان در بسترهای حرفهای برای کاهش اتکا به پرداخت مکرر هزینه آگهی استخدام و جذب غیرفعال متخصصان تراز اول.
- تشکیل بانک اطلاعاتی غنی از استعدادهای سابق تا فرایند پر کردن موقعیتهای اضطراری بدون تکرار چرخههای پرداختی پرهزینه میسر شود.
- پایش مداوم نرخ اثربخشی کانالهای ورودی کارجو بر اساس شاخصهای جذب و استخدام تا منابع نقدی تنها به مجاری پربازده تخصیص داده شوند.
- ارتقای برنامههای ارجاع شغلی درونسازمانی با پرداخت پاداشهای منطقی، که درنهایت هزینه جذب نیرو را نسبت به روشهای سنتی بازار بهشدت مهار میکند.
چه زمانی برونسپاری اقتصادیتر است؟
در مقاطع و شرایط ویژهای از چرخه حیات کسبوکار، اتکا به ظرفیت داخلی موجب هدررفت جدی نقدینگی و فرصتها خواهد شد:
- زمان اجرای پروژههای بزرگ صنعتی یا فناوری که سازمان ناچار است با کنترل دقیق زمان جذب نیرو، دهها متخصص را ظرف چند هفته به خدمت گیرد.
- عدم دسترسی به بانک رزومههای فوقتخصصی در سازمان برای استخدام سطوح مدیریتی
C-Level که نیازمند تکنیکهای پیچیده شکار استعداد است. - مواقعی که با یک محاسبه سرانگشتی مشخص شود استقرار تیم ثابت داخلی و خرید حق اشتراک نرمافزار جذب و استخدام برای تعداد اندک استخدامهای سالانه، صرفه مقیاس ندارد.
- کاهش مستقیم احتمال تحمیل هزینه استخدام ناموفق از طریق اخذ ضمانتهای جایگزینی ۹۰ تا ۱۸۰ روزه از مؤسسات کاریابی معتبر جهت تضمین کارکرد پرسنل.
- در شرایطی که ارزیابی نهایی نشان میدهد اجرای درونی فرایندها، میانگین هزینه جذب نیرو را به علت خطاهای مکرر غربالگری از تعرفه مؤسسات بیرونی فراتر میبرد.
جمعبندی
تحلیل جامع و عینی شاخصهای خروج نقدینگی در ارزیابی عملکرد نیروی کار، پیوند مستقیمی با بقای سازمان در اقتصاد رقابتی دارد. اگر هدایت عملیات کارگزینی بدون حسابرسی ارزش زمانی پرسنل و ابزارهای واسط صورت گیرد، سرمایه در گردش بنگاه تحلیل خواهد رفت. تصمیم برای گزینش میان ساختار درونسازمانی یا پیمانکاران خارجی نباید صرفا بر پایه فاکتورهای اولیه سنجیده شود و موازنه میان سرعت، دقت ارزیابی شایستگی و ریسک خروج زودهنگام فرد منتخب باید مبنای عمل باشد. بهرهگیری هدفمند از بینشهای ارائهشده توسط متخصصان حوزه مشاوره منابع انسانی، به رهبران سازمانها دیدگاهی کلان میبخشد تا با تنظیم بهینه بودجهها و انتخاب الگوی استخدامی مناسب، ثبات عملیاتی بخشهای مختلف شرکت را تضمین کنند.
سوالات متداول
در این بخش به پرسشهای رایج مدیران پیرامون ابعاد پولی و ساختار سنجههای استخدام پاسخ داده شده است:
هزینه جذب هر نیرو چگونه محاسبه میشود؟
مجموع کامل مخارج مستقیم داخلی و هزینههای فاکتورشده خارجی تقسیم بر تعداد متقاضیانی که در پایان فرایند بهطور رسمی به استخدام درآمدهاند، این شاخص با عنوان بینالمللی Cost per Hire تعریف و گزارش میشود.
هزینه استخدام ناموفق شامل چه مواردی است؟
- پرداخت حقالزحمه کامل دورههای حضور کوتاهمدت فرد فاقد صلاحیت در سازمان
- هزینههای مصرفشده بابت فرایندهای آموزش اولیه، آنبوردینگ و تستهای مهارتی بیحاصل
- افت روحیه و راندمان کاری سایر اعضای تیم به دلیل پوشش دادن اشتباهات فرد ناکارآمد
- از دست رفتن مشتریان یا تحمیل خسارات پروژهای ناشی از تصمیمات نادرست پرسنل ضعیف
- تحمیل دوباره چرخه پرداختها و تکرار رقم سرسامآور هزینه استخدام جهت یافتن فرد جانشین
- تجمیع خسارات مادی و معنوی فوق ذیل تعریف جامع زیانهای ناشی از هزینه استخدام ناموفق
جذب داخلی ارزانتر است یا برونسپاری؟
در موقعیتهای متداول کاری، جذب درونی بهدلیل نبود کارمزدهای درصدی برونسازمانی ارزانتر است، اما برای جذبهای اندک، سمتهای فوقتخصصی یا ردیفهای مدیریتی حساس، استفاده از پیمانکار بیرونی موجب مهار خطای غربالگری و بهبود کلی شاخصهای جذب و استخدام میشود.